

压铸行业已经彻底告别过去粗放式扩产、靠产能堆规模的时代。下游客户对铸件精度、良品率、绿色生产、综合制造成本的要求不断抬升,还叠加新能源汽车、精密电子的爆发式需求。很多工厂还在沿用老旧压铸设备,各类短板已经集中暴露,直接影响企业接单能力与利润空间。
一、老旧压铸设备四大核心痛点,制约工厂发展
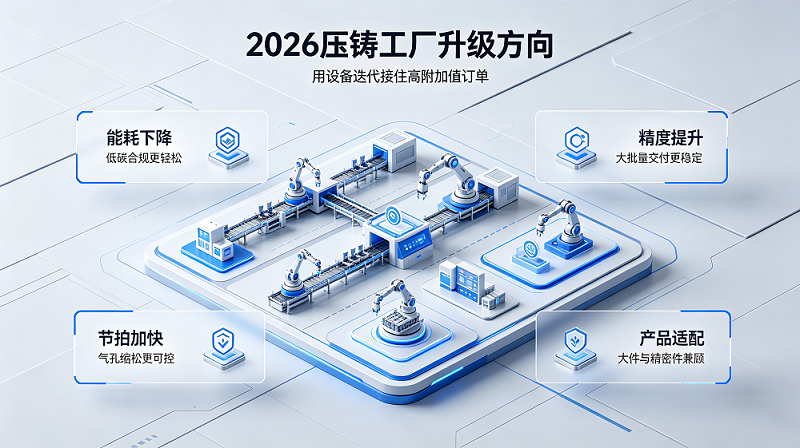
1. 能耗居高不下,难以适配低碳合规要求
传统液压压铸机能耗高、设备发热量大,长年连续生产状态下,电费成为一笔沉重的固定开支。 同时全球各地制造业低碳、节能减排相关政策持续收紧,高能耗老旧设备不仅拉高生产成本,部分场景还会面临合规风险,不利于企业对接海外客户的绿色供应链审核。
2. 控制精度不足,良品率拉低整体利润
老款设备压力、速度闭环控制精度有限,生产过程铸件气孔、缩松、变形等缺陷频繁出现。行业传统老旧设备压铸铸件孔隙率普遍在 5% 左右,大量产品报废,原材料损耗、返工成本居高不下。 在高端订单面前,良品率就是核心竞争力,持续的次品损耗会直接吞噬企业利润。
3. 生产节拍慢,大批量订单接不住
老旧设备换模流程繁琐,自动化程度低,整体生产节拍长。 如今新能源、精密电子行业订单以大批量、快交付为特点,老旧设备产能上限低,就算拿到订单也无法高效完成交付,出现有单不敢接、接单完不成的尴尬局面。
4. 产品适配能力弱,错失高端市场订单
市场需求正在两极分化:一边是超大尺寸一体化压铸结构件,另一边是微型薄壁精密构件。 传统压铸机参数、硬件配置跟不上,两类产品都难以稳定生产,企业只能局限于低端普通铸件市场,高端高附加值订单只能拱手让出。
二、2026 行业大背景:市场倒逼设备迭代
根据行业统计数据,2026 年新能源汽车单台车压铸件用量已经达到 185 公斤,一体化底盘、电池包壳体等大型压铸件需求爆发;同时消费电子、储能等领域的精密压铸零部件需求同步上涨,高端精密压铸订单占比持续走高。
下游客户不再只看报价,更加看重工厂的设备能力:能不能做高精度产品、能不能稳定大批量交付、是否符合绿色生产标准。
智能化、节能化、高精度压铸设备,已经不再是企业的 “加分配置”,而是工厂维持盈利、抢占优质订单的核心刚需。
三、设备升级不等于盲目换新,找准核心诉求
很多企业会顾虑设备升级投入成本,升级并非一味全部替换新机。企业可以结合自身主营产品:做新能源大型结构件优先关注锁模力、压射精度;做微型精密件重点看重压射闭环控制;面向海外订单重点关注能耗与环保指标。
设备升级的本质,是用硬件迭代,解决良品率、能耗、产能、产品适配四大问题,接住高附加值订单,降低长期综合生产成本。
四、总结
行业红利已经褪去,靠旧设备拼价格的时代已经结束。2026年,压铸工厂设备迭代,是应对市场变化、守住利润的关键一步。